2026年10月,药监局召开“人工智能+药品监管”工作推进会,会议指出,人工智能是影响未来发展的关键变量,正深度渗透药品研发、生产、流通、使用全链条,深刻改变产业形态与风险结构,要积极促进人工智能赋能医药产业创新发展。近年来,国内外监管规范的不断完善,国内接连出台的相关规划与方案,为人工智能在医药领域的应用提供明确指引,推动AI制药行业健康发展。
在传统创新药研发面临成本和效率桎梏的背景下,AI技术在缩短新药的研发时间、节约开发成本、提高研发成功率等方面具有优势,且AI技术可在药物研发与市场化的全流程中广泛渗透。在此背景下,全球AI制药市场规模稳健增长,药企与科技企业跨界合作加速落地,截至2026年6月,全球由AI驱动的新药临床管线已经达到179条,较2017年增长约44倍。除此之外,AI制药已迈入规模化应用时期。以大语言模型为代表的技术,全面赋能从靶点发现到临床试验的整个新药研发链条。
一、政策支持与监管规范协同推进,全球AI驱动新药临床管线超170条
随着技术加速渗透,人工智能已深度融入药品研发、生产、质控、监管全链条,AI赋能创新药正站上产业发展新风口。当前,政策引导人工智能聚焦医药垂类大模型与高价值场景,同时国内外监管规范的不断完善,为AI技术在制药领域的落地与发展提供保障。
1.1、聚焦垂类大模型与高价值场景,政策为人工智能在医药领域应用提供指引
近年来,随着大数据技术的快速发展及人工智能技术的持续突破,AI已成为新一轮产业变革的重要驱动力,并加速向医药研发领域渗透。在政策支持层面,多部门相继出台相关规划与方案,为人工智能在医药领域的应用提供明确指引。
2025年4月,工业和信息化部等七部门联合印发《医药工业数智化转型实施方案(2025-2030年)》提出两步走发展目标,到2027年,医药工业数智化转型取得重要进展,以数智技术驱动的医药全产业链竞争力和全生命周期质量管理水平显著提升;到2030年,规上医药工业企业基本实现数智化转型全覆盖,数智技术融合创新能力大幅提升,医药工业全链条数据体系进一步完善,医药工业数智化转型生态体系进一步健全。
2026年9月,《医药工业发展“十五五”规划》印发,提出深化AI赋能升级。一方面,支持医药工业企业联合医疗机构、科研院所、医药研发服务机构建设医药行业高质量数据集,打造医药健康可信数据空间,促进医药健康数据流通和使用,加快研发医药类大模型与智能体。另一方面,围绕药物发现、临床研究、工艺优化、质量管理、流通使用、智慧监管等环节,打造AI制药高价值应用场景,加速人工智能驱动的医药研发和生产管理范式变革。
地方层面,2026年7月,浦东新区发布《人工智能+生物医药产业集聚区建设方案(2026-2028年)》,将AI+生物医药从“产业方向”升级为“独立的产业集聚战略”,构建了一套“空间联动-全链攻关-梯度培育-早期投资-交叉育人”五位一体的制度框架,为地方推进AI+生物医药产业提供了可鉴的制度范式。
1.2、国内外监管规范不断完善,推进AI技术在制药领域落地与发展
近年来,一系列国内外监管规范的出台,将积极推进AI技术在制药领域及卫生健康行业的落地与发展。
国际方面,2024年1月,欧盟委员会等部门发布《人工智能法》,对医疗领域AI进行风险分级监管;核心监管对象为归入高风险类别的医疗AI(医疗器械类AI、医疗服务与公共卫生类AI);评估标准为需符合涵盖所有相关要求的统一标准。
2025年1月,FDA首次针对药物和生物制品开发中对AI技术的使用发布了指南《Considerations for the Use of Artificial Intelligence To Support Regulatory Decision-Making for Drug and Biological Products; Draft Guidance for Industry》,首次系统规范AI在药物研发全生命周期中的应用,标志AI从“探索工具”进入“监管体系”。
2026年1月,FDA与EMA联合发布《药物研发中良好人工智能实践指导原则》,指出AI药物可能改变传统审批路径;核心逻辑为基于风险的分级审评;审批前提要件为明确界定使用场景;审批资料核心合规标准为数据规范、模型可靠。
国内方面,2025年4月,工业和信息化部等七部门发布的《医药工业数智化转型实施方案(2025-2030年)》提到,推动AI与医药研发、生产、监管全产业链深度融合;明确技术应用准则、统一数据治理标准,为AI在药品注册申报、审评核查等关键环节的规范化应用奠定政策基础。
2026年4月,药监局发布的《关于“人工智能+药品监管”的实施意见》,确立AI在药物研发、注册审评全流程应用的基础制度框架;建立全链条数据安全合规防护体系与全生命周期数据安全管理体系,强化风险监测与合规评估。
1.3、AI赋能药物研发费用市场规模逐年增长,全球AI驱动的新药临床管线已达179条
新药研发成本越来越高,药企对提升研发效率的需求也在增强。AI制药相比传统模式,在药物发现、临床试验到商业化的环节中具备优势,渗透率正在持续提升。
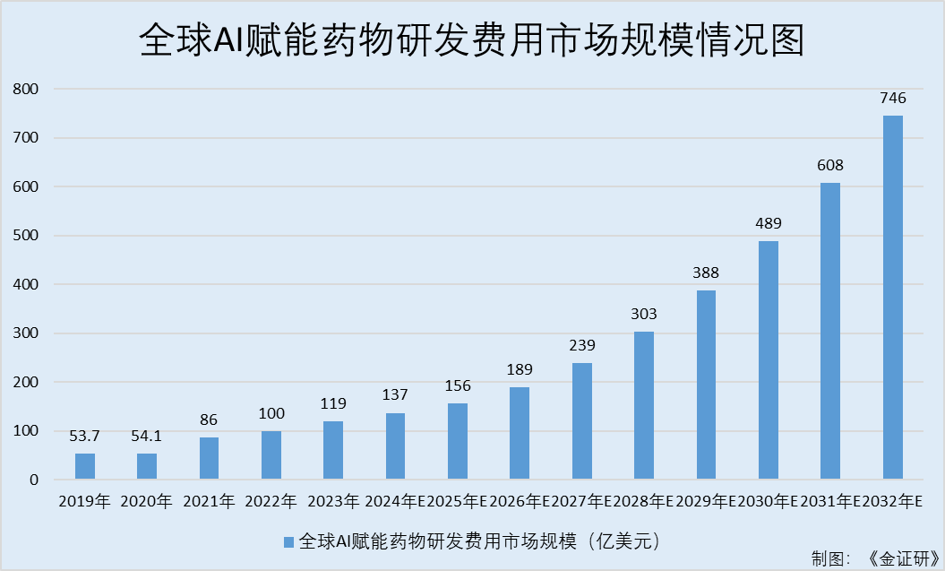
据公开信息,2019-2023年,全球AI赋能药物研发费用市场规模分别为53.7亿美元、54.1亿美元、86亿美元、100亿美元、119亿美元,2024-2032年,全球AI赋能药物研发费用市场规模预计分别为137亿美元、156亿美元、189亿美元、239亿美元、303亿美元、388亿美元、489亿美元、608亿美元、746亿美元。
经测算,2019-2023年,全球AI赋能药物研发费用市场规模的年复合增长率约为22%。
此外,尽管AI医药研发管线主要仍处于临床前阶段,但全球AI制药公司管线不断丰富。
根据Insight数据库,截至2025年2月,全球共有571个使用AI技术研发的药物管线,其中90个药物进入临床,80%的药物仍处于临床前的阶段。其中,国内企业使用AI技术研发的药物管线中,处于临床前、IND、Ⅰ期、Ⅰ/Ⅱ期、Ⅱ期、Ⅲ期的研发管线分别为105个、10个、25个、1个、5个、2个。
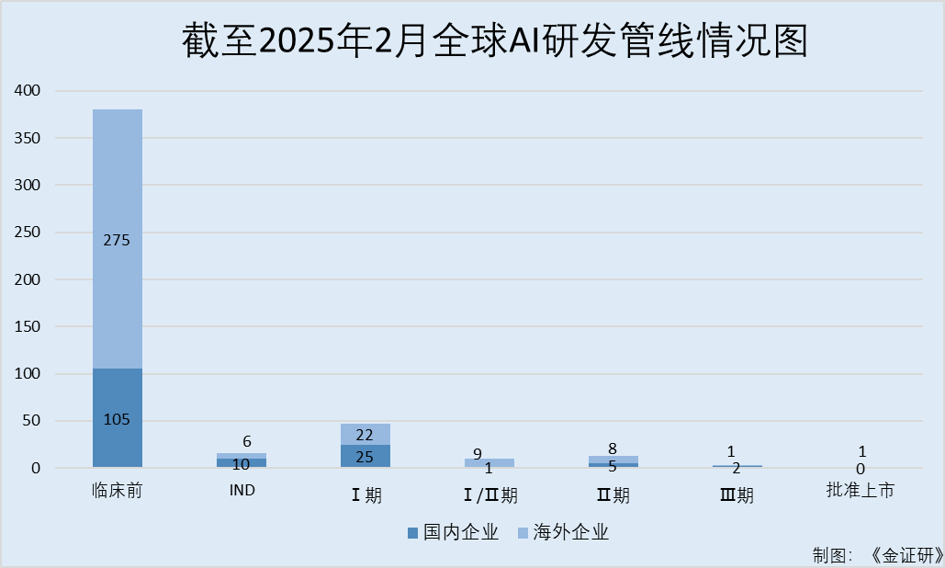
此外,据Insight数据库2026年6月统计,全球由AI驱动的新药临床管线已经达到179条,其中9条已进入Ⅲ期临床,对比2017年仅4条,规模增长约44倍。
值得关注的是,Rentosertib是全球AI制药行业最受关注的管线之一,Rentosertib是一款用于特发性肺纤维化(IPF)的TNIK抑制剂,是全球第一款用AI找到新靶点、采用AI设计新结构并进入临床Ⅲ期的创新候选药物。2026年9月,Rentosertib的中国Ⅲ期临床试验完成首例患者给药。
综上,相关规划与方案的出台,聚焦垂类大模型与高价值场景等方面,为人工智能在医药领域的应用提供明确指引。同时,国内外监管规范不断完善,积极推进AI技术在制药领域落地与发展。此外,全球AI赋能药物研发费用市场规模逐年增长,截至2026年6月,全球由AI驱动的新药临床管线已经达到179条,较2017年增长约44倍。
二、技术重塑行业格局与市场扩容并行,药企与科技企业跨界合作加速
近年来,全球AI制药市场规模稳健增长,药企与科技企业跨界合作加速落地,中国作为AI制药全球增速最快的市场之一,在多重因素驱动下快速扩容。
2.1、AI技术重塑药物研发产业格局,全球AI制药市场规模稳健增长
在传统创新药研发面临成本和效率桎梏的背景下,AI技术正以大幅提升效率和成功率的核心优势,重塑全球药物研发的产业格局。据公开数据,截至2025年12月24日,全球AI辅助制药公司超350家,国内至少101家。
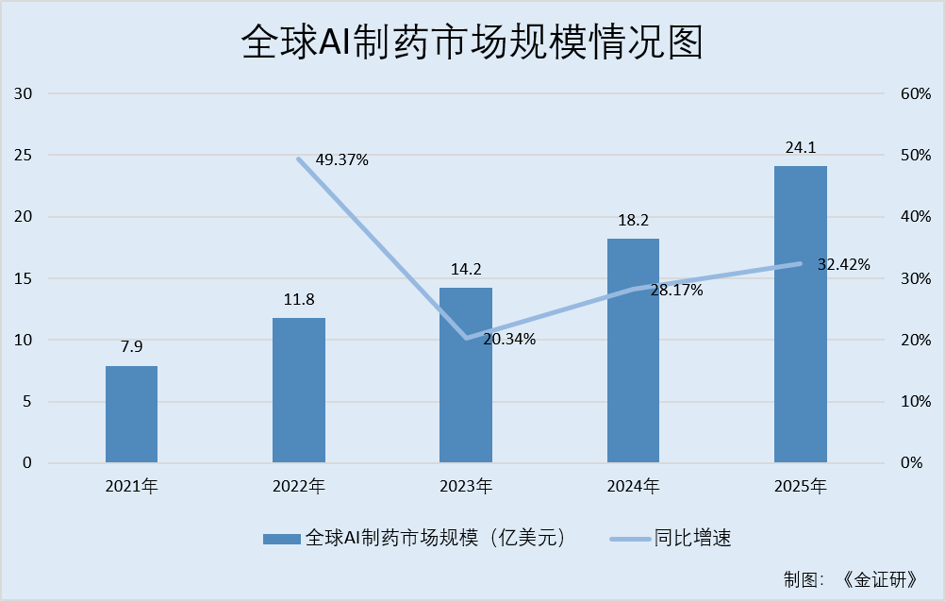
近年来,全球AI制药市场规模保持稳健增长。据公开数据,2021-2025年,全球AI制药市场规模分别为7.9亿美元、11.8亿美元、14.2亿美元、18.2亿美元、24.1亿美元。
经测算,2022-2025年,全球AI制药市场规模分别同比增长49.37%、20.34%、28.17%、32.42%。
2.2、多重因素共同驱动下,中国AI制药市场规模持续扩容
中国AI制药是全球增速最快的核心市场,市场规模也在逐步增长。
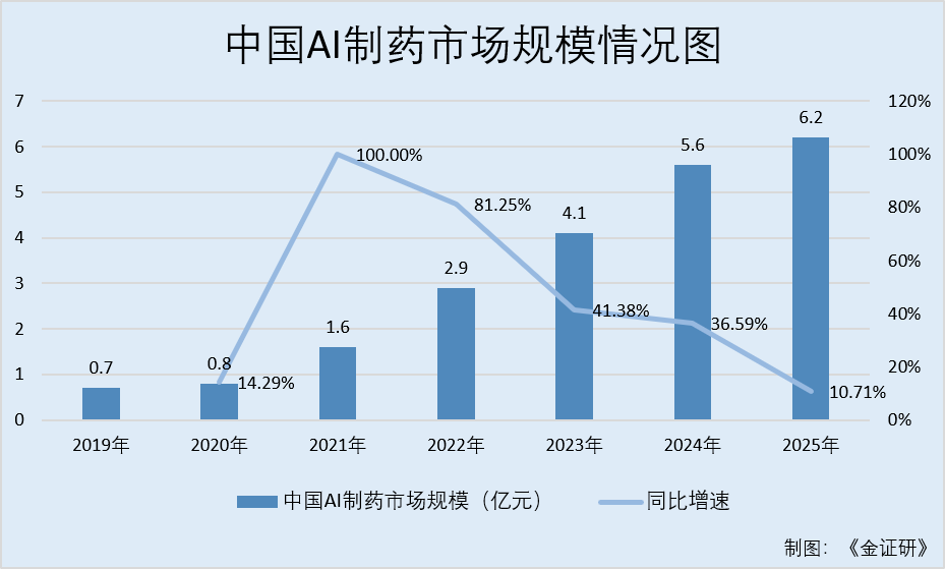
近年来,中国AI制药市场呈现出持续增长态势,反映出AI技术在中国本土医药研发领域的深度渗透与快速落地。据公开信息,2019-2025年,中国AI制药市场规模分别为0.7亿元、0.8亿元、1.6亿元、2.9亿元、4.1亿元、5.6亿元、6.2亿元。
经测算,2020-2025年,中国AI制药市场规模的同比增速分别为14.29%、100%、81.25%、41.38%、36.59%、10.71%。
据iiMedia Research公开信息,中国AI制药市场的快速发展是多重因素共同驱动的结果,一是中国药企和科技公司对AI赋能药物研发的投入持续加大,在靶点发现、化合物筛选、临床试验设计等关键环节的应用不断深化,有效提升了研发效率、降低了成本;二是国内加强对创新药研发和数字医疗的政策支持,为AI制药行业营造了良好的发展环境,推动了技术成果的转化与落地;三是全球AI制药浪潮的带动以及中国本土人才团队的成长,为行业发展注入了强劲动力,吸引了更多资本和资源涌入这一领域。
可见,中国AI制药市场增长主要因药企与科技公司加大AI研发投入并深化靶点发现、化合物筛选、临床试验设计等应用,国内政策支持创新药与数字医疗,以及全球AI浪潮和本土人才成长带动资本资源进入。
在此背景下,东方财富Choice数据显示,据不完全统计,截至2026年11月19日,南方基金旗下约4只主动管理基金布局AI制药,近三年的收益率分别为9.77%、2.53%、8.62%、13.98%,且4只基金截至2026年三季度末的规模合计为47.1亿元。
2.3、2026年一季度全球医药交易总额同比增长30%,药企与科技企业跨界合作加速
当前,AI制药成为全球产业资本、政策制定者与科研机构共同聚焦的战略高地,相关领域的合作事件频现。2026年一季度,全球医药交易总额为880亿美元,同比增长30%。
随着AI制药走向规模化,药企与AI科技企业的跨界合作正成为全球趋势。一方面,药企拥有深厚的疾病机制理解、临床资源、研发管线和监管经验;另一方面,AI科技企业具备算力平台、算法模型、工程化能力和数据处理能力。双方优势互补,是推动AI进入药物研发主流程的关键。
公开信息显示,部分跨国药企正在持续增加对算力、专有数据、自动化实验平台和外部AI平台的投入;全球主要大模型和科技平台企业也在积极布局生命科学,并将药物研发视为重要的应用场景;部分头部AI制药公司获得了较大规模融资;部分处于产业链关键节点的公司,已经出现AI相关订单较快增长的情况。上述变化表明,AI制药正在从平台故事逐步进入资源投入、产业协作和经营验证阶段。
此外,AI制药的竞争已经不再局限于药企或AI算法公司之间,云厂商、算力服务商、科研机构、医院以及CRO/CDMO等多方力量,正在共同构建AI制药新生态。
换言之,近年来,全球AI制药市场规模稳步扩张,科技企业与制药企业跨界合作加速。依托政策、人才、资本等多重驱动因素,国内AI制药市场规模快速扩容。行业整体呈现出技术驱动、规模扩张与合作深化的态势。
三、AI制药迈向规模化落地新阶段,大语言模型赋能新药研发全流程
相比于新药的传统研发路径,AI制药在研发时间、开发成本、成功率等方面展现出优势。具体而言,AI技术正加速并优化着药物研发的多个关键环节,包括靶点发现、分子设计、临床试验、生产制造、上市后监测等流程。
3.1、缩短研发时间节约开发成本,加速药物研发试错过程提高成功率
据中物联医药物流与供应链分会公开信息,一款新药从实验室走向患者,传统路径平均耗时10年、投入超10亿美元、临床成功率小于10%。新药研发是医药产业链中周期最长、投入最高、失败率最高的环节。AI技术在制药领域的应用能大幅压缩研发周期、降低研发成本、提升新药研发成功率。
从研发时间上看,根据CB Insights数据,人工智能技术与生物制药领域的结合不仅将药物发现、临床前研究的时间缩短接近40%,还可以节约临床试验阶段约50%-60%的时间。
从研发成本上看,Pharma projects数据显示,全球的新药研发成本由2010年的11.9亿美元上升至2020年的25.1亿美元,使用AI技术有望将新药整体开发成本降低25%-30%。
从结果层面看,AI不仅加速药物研发的试错过程,还可能提升每一轮循环的成功率,从而叠加提高整体成功率。据统计,使用AI技术能够将临床新药研发的成功率从12%提高到约14%。且AI生成的药物分子在Ⅰ期临床成功率高达80%-90%,远超40%-65%的历史均值。
面对创新药研发领域日趋激烈的同质化竞争,AI技术在药物研发过程中带来的诸多底层创新价值。
3.2、AI制药迈向规模化落地的新阶段,全方位加速并优化药物研发各关键环节
随着大模型、生成式AI、多模态学习及高性能计算能力持续成熟,AI制药正从早期概念验证和单点工具应用,迈向规模化落地的新阶段。
在靶点发现方面,AI技术可通过识别及验证新靶点加快药物发现,AI算法可分析庞大的数据集以查明与特定疾病相关的蛋白质或通路,从而为治疗干预提供新靶点。
在分子设计方面,AI可通过生成针对特定特性进行优化的分子结构以设计新药,例如可以对算法进行训练,以生成针对效力、选择性和生物利用度优化的分子。
在临床试验设计阶段,AI技术能够基于患者的个体差异,为每位受试者量身定制最适合的试验方案,从而提高临床试验的可靠性和有效性。此外,AI还能够实时监测患者的生理指标,及时发现并处理潜在的安全问题,确保临床试验的顺利进行。
此外,在药品生产阶段,通过AI模型的分析和挖掘,企业可以提升药品生产过程检测的效率,通过采集物流与库存信息降低供应链成本,通过分析历史质量偏差提高药品生产的质量管理水平。
在药品上市后,AI技术能够持续监测药物的使用效果和安全性,及时发现并处理潜在的药物不良反应,为患者的安全用药提供有力保障。同时,AI还能够基于患者的反馈和临床数据,不断优化药物的使用方案,提高治疗效果,为患者带来更好的健康体验。
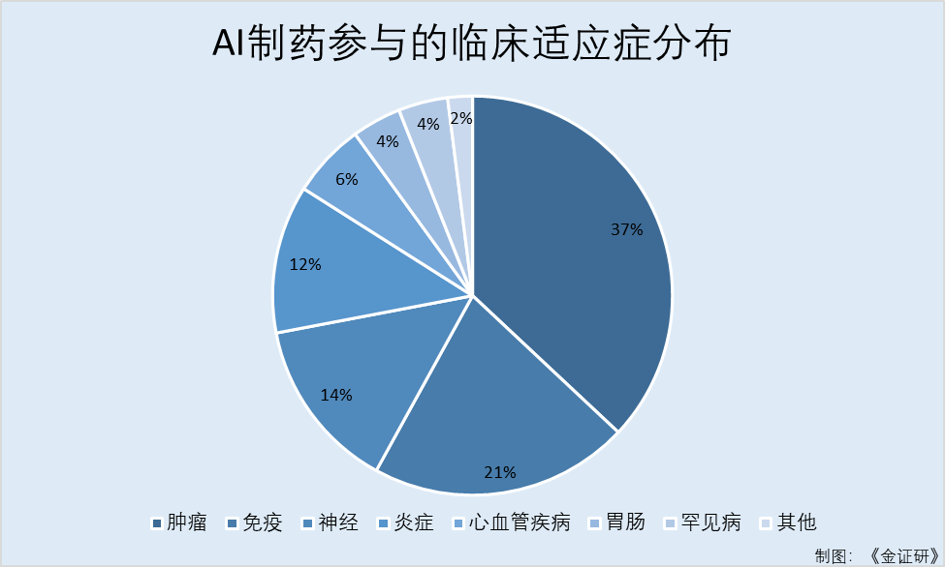
据公开信息,AI制药参与的临床适应症包括肿瘤、免疫、神经、炎症、心血管疾病、胃肠、罕见病等,占比分别约为37%、21%、14%、12%、6%、4%、4%。
此外,AI制药企业布局领域包括早期药物开发、数据处理、临床开发、端到端药物开发、临床前发展、药物再利用等,占比约为41%、25%、16%、9%、6%、3%。
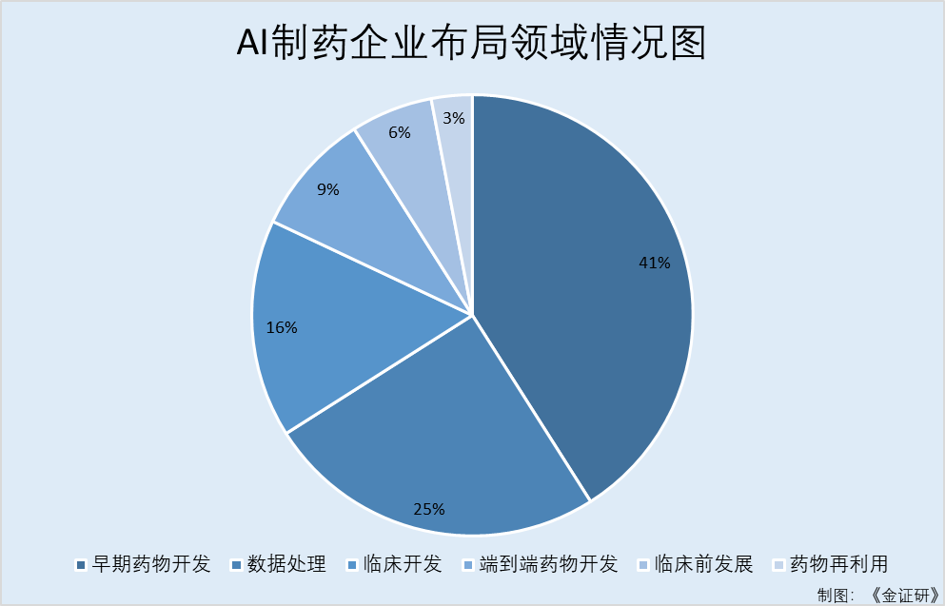
可见,随着AI技术发展,AI技术将在药物研发与市场化的全流程中广泛渗透。
3.3、从靶点发现到临床试验,大语言模型赋能新药研发全流程
人工智能工具已成为加速药物发现和开发的关键,其中,大型语言模型(LLM)也被称为预训练语言模型,其特点是能够解释科学语言并执行药物发现过程中的关键任务。
据公开信息,大语言模型(LLM)正在通过加速靶点发现和分子设计、优化临床前评估和提高临床试验效率重塑AIDD格局。
具体来看,在靶点发现和分子设计环节,LLM通过分析多组学数据(基因组、转录组、蛋白质组等)并预测基因变异、蛋白质相互作用及疾病通路,有助于快速锁定潜在的治疗目标。且LLM通过自动检索海量文献、专利和临床试验数据,减少人工检索时间,提高目标筛选效率。
在临床前评估环节,基于化学和生物知识库,LLM可以生成新的小分子结构,并通过虚拟筛选预测活性和毒性。结合分子动力学仿真及量子化学计算,LLM优化了候选药物的物理化学性质(如溶解度、代谢稳定性),以提高临床前试验的成功率。
在临床试验环节,LLM分析患者电子健康记录(EHR)和生物标志物数据,以自动匹配符合条件的受试者并提高入组效率。根据历史试验数据,LLM生成适应性试验方案,并动态调整剂量分组及终点指标,以降低失败风险。通过模拟患者反应来预测试验结果并优化后续开发策略,例如预测特定人群的药物耐受性。
综上,AI技术可缩短新药的研发时间、节约开发成本、提高研发成功率。从靶点发现、分子设计、临床试验、药品生产及上市后监测,AI技术将在药物研发与市场化的全流程中广泛渗透。且大语言模型(LLM)贯穿靶点发现、分子设计、临床前评估及临床试验全流程,通过分析多组学与临床数据、预测分子毒性与不良反应,提升各环节的研发效率与成功率。
四、结语
总的来看,近年来国内相继出台的相关规划与方案,聚焦垂直大模型与高价值场景,为人工智能在医药领域的应用提供明确指引并推动技术落地。同时,国内外监管规范不断完善,推动AI制药行业健康发展。此外,AI技术可缩短新药的研发时间、节约开发成本、提高研发成功率,且AI技术将在药物研发与市场化的全流程中广泛渗透。
在此背景下,全球AI制药市场规模稳健增长,药企与科技企业跨界合作加速落地,截至2026年6月,全球由AI驱动的新药临床管线已经达到179条,较2017年增长约44倍。中国作为AI制药全球增速最快的市场之一,在政策、人才、资本等多重因素驱动下快速扩容。整体而言,AI技术正全方位加速并优化药物研发的关键环节,全面推动医药产业向规模化应用迈进。
免责声明:
本机构撰写的报告,系基于我们认为可靠的或已公开的信息撰写,我们不保证文中数据、资料、观点或陈述不会发生任何变更。在任何情况下,本机构撰写的报告中的数据、资料、观点或所表述的意见,仅供信息分享和参考,并不构成对任何人的投资建议。在任何情况下,我们不对任何人因使用本机构撰写的报告中的任何数据、资料、观点、内容所引致的任何损失负任何责任,阅读者自行承担风险。本机构撰写的报告,主要以电子版形式分发,也会辅以印刷品形式分发,版权均归金证研所有。未经我们同意,不得对报告进行任何有悖原意的引用、删节和修改,不得用于营利或用于未经允许的其它用途。
AI制药行业